
El mercado automotor argentino sumó una nueva alternativa de financiación con la ampliación de la línea de créditos UVA del Banco Nación, que permite solicitar hasta $ 100 millones para comprar un vehículo, sin necesidad de constituir una prenda.
El préstamo puede utilizarse para adquirir autos, pick-ups y utilitarios 0 km o usados de hasta 10 años de antigüedad, siempre que la operación se realice en alguno de los concesionarios adheridos. El plazo llega hasta 60 meses y el crédito puede cubrir hasta el 100% del valor del vehículo.
Para quienes cobran su sueldo o jubilación en el Nación, la tasa es de UVA + 19% TNA, mientras que para el resto de los clientes asciende a UVA + 25% TNA. Como referencia, para un préstamo de $10 millones a cinco años, la cuota inicial informada por el banco ronda los $292.656 para clientes que cobran sus haberes en la entidad.
La particularidad de la propuesta es que el techo de $100 millones permite recorrer prácticamente todo el mercado.

Desde un auto de $26 millones hasta modelos de casi $100 millones
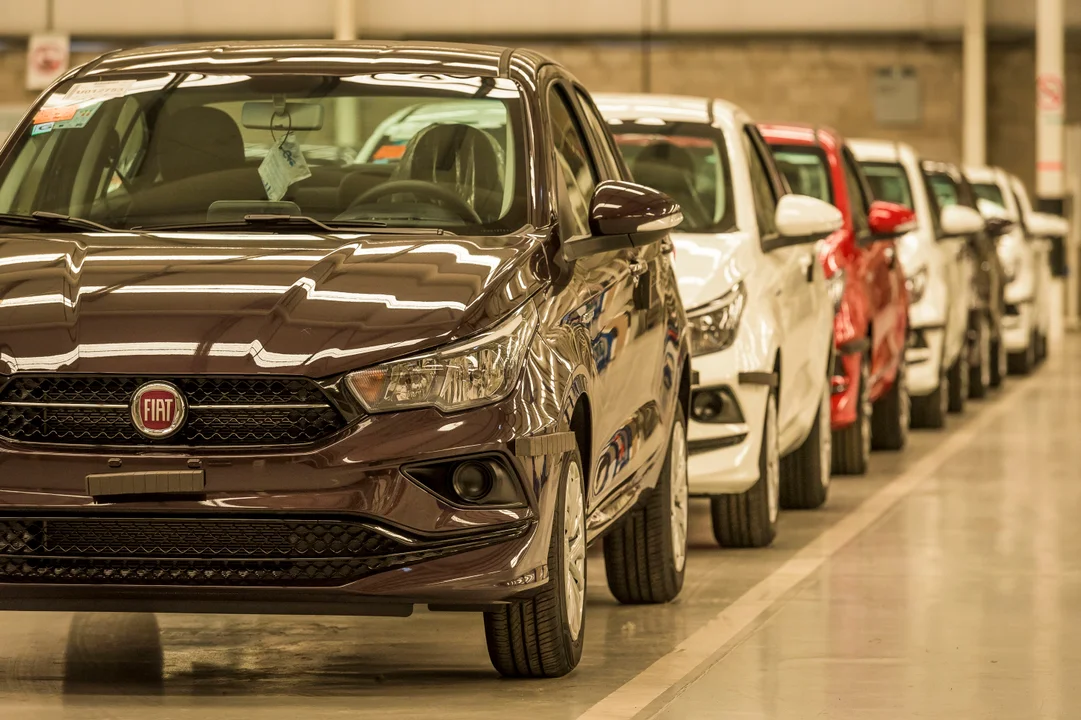
Entre los 0 km más económicos disponibles en septiembre aparece el JMEV Easy 3, con un precio de lista de $ 25,94 millones. Le siguen el Hyundai HB20, a $ 27,99 millones; el Renault Kwid, a $ 28,3 millones; el Volkswagen Polo Robust, a $ 30,22 millones, y el Fiat Mobi, a $ 30,28 millones. También aparecen el JAC S2, el MG3 ICE, el Chevrolet Onix, el Kaiyi X3 y el Fiat Argo, todos con valores inferiores a los $ 35 millones.
Esto significa que, al menos en términos del monto máximo, el crédito del Nación permitiría financiar el 100% de cualquiera de estos modelos.
En el otro extremo, el límite de $100 millones permite acceder incluso a vehículos de marcas premium. Entre los modelos más caros que quedan por debajo del techo aparecen la Mercedes-Benz GLA, con un precio de alrededor de $ 99,8 millones; la Honda CR-V, cercana a $ 99,5 millones; la BAIC BJ40 Plus, de $ 98,1 millones; la Mercedes-Benz CLA, de $ 97,5 millones, y la Lynk & Co 08, de $ 97 millones.
También quedan dentro del límite la MINI Aceman, el BMW Serie 3, la GAC GS8, el BMW Serie 2 y la Toyota SW4.
Por encima de los $100 millones ya comienzan a quedar afuera modelos como la Hyundai Santa Fe, Mercedes-Benz GLB, Audi A5, Ford Mustang Mach-E y Toyota GR Yaris, entre otros.
¿Cuándo conviene el Nación y cuándo una tasa 0%?
La principal fortaleza del crédito del Nación no necesariamente está en su tasa, sino en el monto que permite financiar y el plazo.
El banco también ofrece una línea tradicional en pesos con tasa fija de 36% TNA para clientes que cobran sus haberes en la entidad y 46% para el resto, con plazos de hasta 72 meses.
Pero las automotrices tienen otra carta: promociones de tasa 0%, aunque con montos financiables mucho menores. Renault, por ejemplo, ofrece durante septiembre financiación a tasa 0% a 30 meses para modelos como el Kwid y el Kardian. En el caso del Kwid, el monto máximo financiable es de $10 millones, frente a un precio de lista de $28,3 millones.
La cuenta cambia entonces: con Renault, el comprador puede financiar $10 millones sin intereses, pero debe aportar el resto. Con el Nación podría financiar prácticamente todo el vehículo, aunque mediante un crédito UVA que ajusta por inflación.
Fiat, Peugeot, Toyota, Volkswagen y Chevrolet también tienen distintas promociones de financiación a tasa 0%, aunque con límites de monto y plazo que varían según el modelo.

La verdadera comparación está en el costo total
La diferencia entre ambas alternativas obliga a mirar más allá de la primera cuota.
El crédito UVA puede resultar atractivo para quien necesita financiar una proporción muy alta del vehículo y extender el pago durante varios años. La contracara es que el capital se actualiza según la evolución de la UVA, por lo que una cuota inicial baja no significa que vaya a permanecer igual durante todo el préstamo.
En cambio, una financiación a tasa 0% puede ser mucho más conveniente desde el punto de vista financiero, pero exige contar con un anticipo importante y aceptar plazos generalmente más cortos.
Así, el crédito del Nación permite elegir entre un auto de $26 millones y una camioneta premium de casi $100 millones. Eso sí: una cosa es comprar el auto y otra bastante distinta es lograr que la cuota no termine manejándote a vos.
RM/EO