
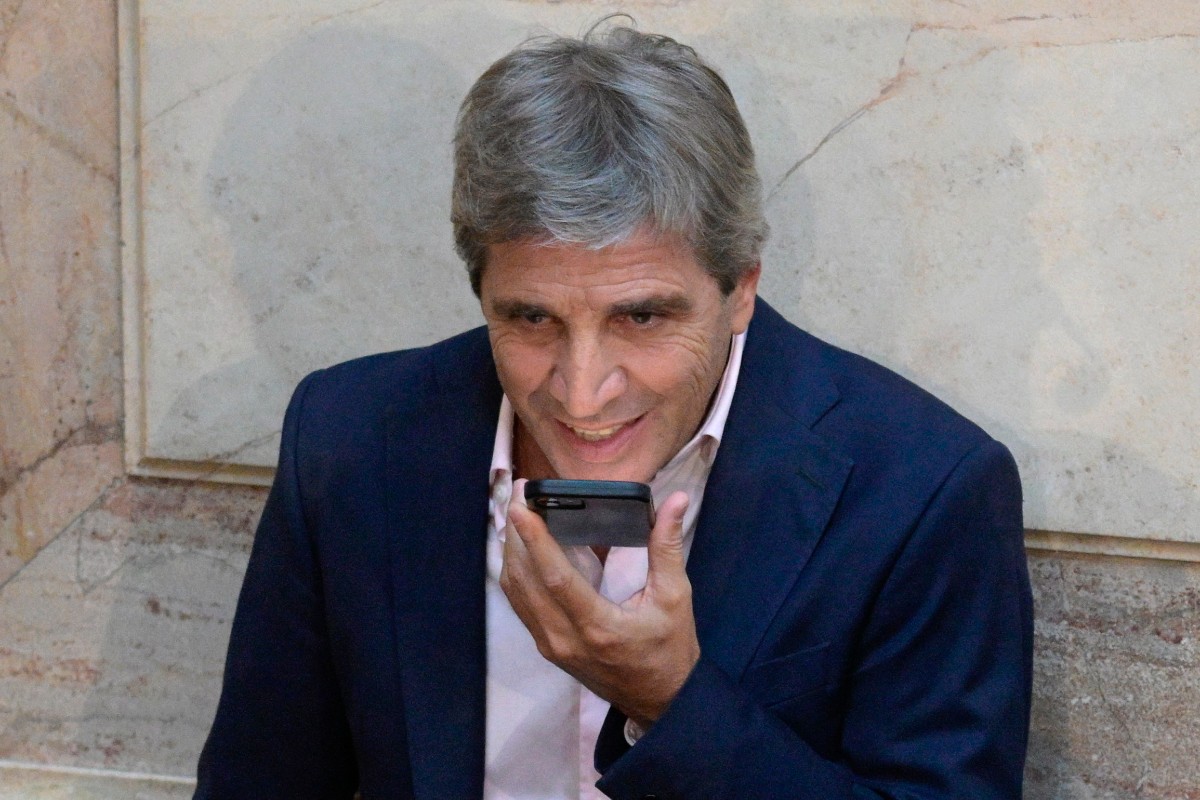
El optimismo del ministro de Economía, Luis Caputo, sobre el futuro de la actividad económica todavía no encuentra un correlato claro en el mercado de deuda. Mientras el funcionario anticipa una recuperación significativa para el cuarto trimestre y descarta que la Argentina vaya a entrar en recesión, el riesgo país se mantiene por encima de los 600 puntos básicos, una señal de que los inversores todavía exigen una prima elevada para financiar al Gobierno.
Al momento de la apertura de los mercados hoy lunes, el indicador elaborado por JP Morgan se ubicaba en 660 puntos básicos. La suba reflejó nuevas bajas de los bonos soberanos en dólares y dejó atrás la mejora que había llevado al índice hasta los 573 puntos.
Por qué el riesgo país sigue arriba de los 600 puntos
Uno de los principales interrogantes para los inversores es cómo hará el Tesoro para conseguir los dólares necesarios para afrontar los vencimientos de deuda de los próximos años. La acumulación de reservas del Banco Central representa una señal favorable, pero el mercado busca comprobar que esa mejora sea sostenible y se traduzca en una mayor capacidad de pago.
Hoy en día, la disponibilidad efectiva de divisas, las necesidades de financiamiento del Tesoro y la posibilidad de refinanciar los compromisos externos siguen condicionando la cotización de los bonos argentinos. Entre las señales que podrían impulsar una baja sostenida del riesgo país aparecen una mayor cobertura de los vencimientos, la continuidad de la estabilidad macroeconómica y una reducción de la incertidumbre política de cara a las elecciones de 2027.
La dificultad para volver a los mercados internacionales a tasas que el Gobierno considere razonables es otro de los obstáculos. El rendimiento exigido por los inversores refleja no solo la situación fiscal presente, sino también las dudas sobre el acceso futuro al crédito.
A ese escenario se suma el contexto internacional. Las dudas sobre la trayectoria de las tasas de interés en Estados Unidos y la volatilidad de los mercados financieros aumentaron la presión sobre los activos emergentes. De este modo, la deuda argentina queda expuesta tanto a los cambios en el apetito global por el riesgo como a sus propios problemas de financiamiento.
Caputo anticipa una recuperación que todavía debe consolidarse
En paralelo, Caputo sostiene que la economía argentina tendrá un fuerte repunte durante el cuarto trimestre de 2026. En una entrevista con Bloomberg Línea, durante las reuniones anuales del Fondo Monetario Internacional (FMI) y el Banco Mundial en Bangkok, el ministro afirmó que espera una recuperación impulsada por la construcción, el crédito hipotecario y la mejora de los salarios reales a medida que continúe moderándose la inflación. “No prevemos una recesión”, sostuvo el funcionario, quien también consideró que una baja de las tasas de interés permitirá recuperar el crédito y estimular la inversión.
Sin embargo, las declaraciones llegan después de que la economía se contrajera un 0,6% en el segundo trimestre y volviera a retroceder en julio. Esa evolución alimentó las dudas sobre el ritmo de la recuperación y el impacto que la desaceleración puede tener sobre las expectativas de actividad e ingresos fiscales.
Para que el optimismo se traduzca en una mejora sostenida de los bonos, el Gobierno necesita demostrar que la reactivación puede consolidarse y convivir con la acumulación de reservas y el cumplimiento de los compromisos financieros.

Las reservas no alcanzan para despejar las dudas
La aceleración de las compras de dólares del Banco Central es uno de los argumentos que respaldan la posición oficial. No obstante, el mercado distingue entre acumular reservas y contar con una estrategia financiera que garantice los pagos de deuda en moneda extranjera.
De acuerdo con diversos analistas, el desafío consiste en sostener esas compras, cubrir los próximos vencimientos y reducir la incertidumbre sobre el esquema económico más allá de las elecciones de 2027. También consideran relevantes los desembolsos de organismos multilaterales y las señales que permitan evaluar la continuidad de la estabilidad macroeconómica.
A su vez, el riesgo político empieza a incorporarse en las decisiones de inversión. La posibilidad de cambios en el rumbo económico después de las próximas elecciones agrega incertidumbre a los bonos de largo plazo, cuyos precios dependen de la capacidad de pago futura del Estado y de la confianza en la continuidad de las políticas económicas.
La evolución del indicador no depende exclusivamente de la situación fiscal ni de los anuncios oficiales. Los inversores necesitan certezas sobre las fuentes de financiamiento, la disponibilidad de divisas y la capacidad de sostener el programa económico ante un escenario de mayor volatilidad.
Mientras Caputo proyecta una recuperación significativa, los mercados e inversores muestran mayor escepticismo y no terminan de confiar en un modelo que el próximo año deberá competir para lograr la reelección.
RM/EO


