
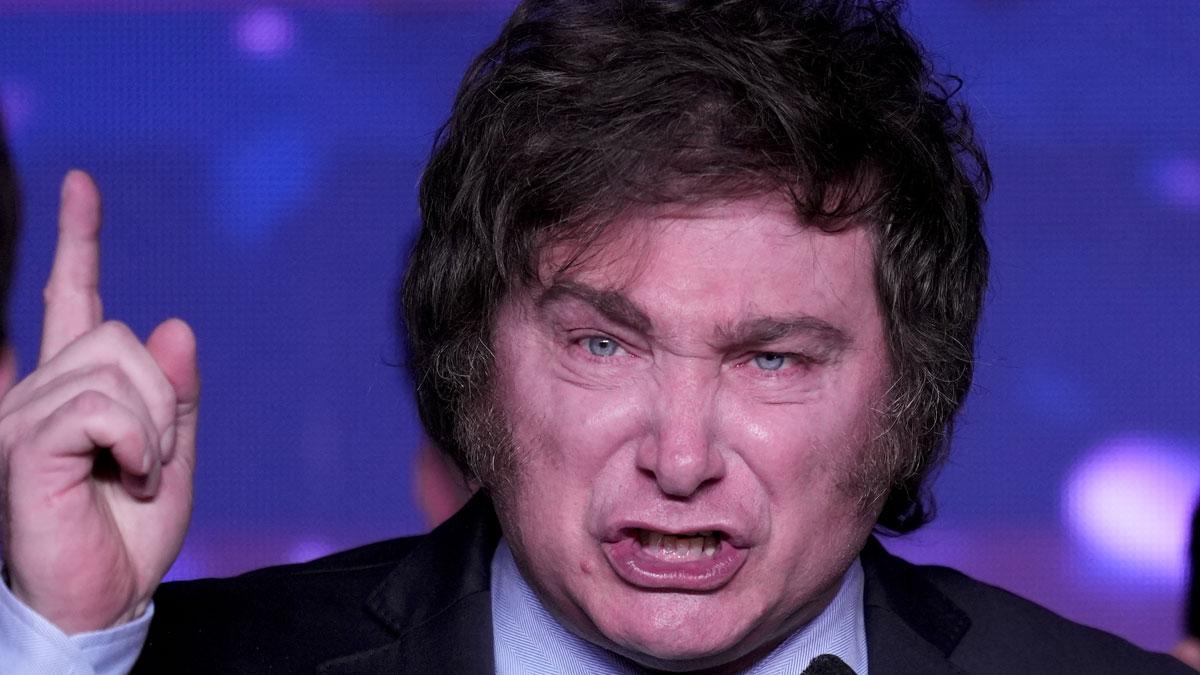
Javier Milei calificó como una “pelotudez” decir que los argentinos no llegan a fin de mes. Sin embargo, los datos sobre salarios, endeudamiento y morosidad exponen la difícil realidad que atraviesan los argentinos cada día.
A pesar del nuevo exabrupto del Presidente, una parte importante de las familias no consigue cubrir sus gastos con los ingresos que percibe y debe recurrir al crédito, consumir sus ahorros o postergar pagos para llegar al siguiente mes. “Si se quedan sin plata realmente al día 20, ¿me pueden decir cómo hacen para vivir diez días sin comer y sin beber?”, cuestionó el mandatario durante su discurso en la exposición Argentina Oil & Gas, en Neuquén.
La respuesta aparece en las estadísticas financieras. Llegar al día 30 no significa necesariamente tener dinero suficiente para cubrir las necesidades del hogar. En muchos casos, implica endeudarse para comprar alimentos, pagar las tarifas o financiar gastos que antes podían afrontarse con el salario.
Un relevamiento del Monitor de Opinión Pública (MOP), elaborado por la consultora Zentrix, reveló que dos de cada tres argentinos agotan sus ingresos antes del día 20 de cada mes. Solo el 34% de los hogares consigue cubrir todos sus gastos mensuales y apenas el 9,8% tiene capacidad de ahorro. El informe también registró que el 56,2% de los encuestados se endeudó durante los seis meses previos y que el 81,8% considera que su salario pierde frente a la inflación. Entre quienes tomaron deuda, el 55,1% destinó esos recursos a gastos básicos de alimentación y salud, mientras que otro 21,3% los utilizó para pagar tarifas y servicios públicos.
Los números exponen una diferencia central: una cosa es tomar crédito para comprar un bien durable o realizar una inversión y otra es endeudarse para cubrir necesidades cotidianas. En el segundo caso, la deuda deja de ser una herramienta financiera y se convierte en un complemento de un ingreso que no alcanza.

La morosidad familiar, una señal del deterioro de los ingresos
El problema no termina cuando las familias consiguen el dinero prestado. La dificultad para devolverlo también se profundiza. Según los últimos datos del Banco Central citados por La Pluma Diario, la morosidad de las familias en el sistema financiero alcanzó el 12,8% en agosto. Aunque el indicador registró una mejora mensual marginal de 0,13 puntos porcentuales, el incumplimiento en los préstamos personales se mantuvo cerca del 17%.
La refinanciación de los saldos de las tarjetas de crédito también funciona como un recurso para amortiguar la falta de ingresos disponibles. Pero esa salida puede trasladar el problema hacia adelante: los hogares deben afrontar el mes siguiente con un salario que sigue siendo insuficiente y nuevas obligaciones financieras que pagar.
El endeudamiento se convierte en un círculo vicioso. Las familias toman préstamos para cubrir sus gastos corrientes, comprometen parte de sus ingresos futuros para devolverlos y, cuando el dinero vuelve a faltar, necesitan refinanciar o asumir nuevas obligaciones.
El fenómeno también aparece en otros relevamientos. Según el Instituto Argentina Grande, el 47,7% de los hogares no llega a fin de mes y recurre a sus ahorros o a deudas para subsistir. En el primer trimestre de 2026, unos 3,69 millones de hogares, integrados por 11,1 millones de personas, consumieron sus ahorros de forma forzada.
El mismo estudio estimó que 2,5 millones de familias recurren al endeudamiento como una vía de supervivencia. Además, la combinación de deudas bancarias y compromisos con conocidos alcanzó al 16,2% de los hogares, mientras que el doble endeudamiento creció casi un 118% desde el primer trimestre de 2023.

Salarios que pierden frente a los precios
El deterioro también aparece en los indicadores salariales. Un informe de la Secretaría de Trabajo mostró que los salarios de numerosos convenios colectivos perdieron poder adquisitivo desde noviembre de 2023, con fuertes diferencias entre sectores. Entre los casos más afectados se encuentran los trabajadores textiles y los empleados de comercio. A su vez, economistas especializados en la materia señalaron que los salarios privados registrados retrocedieron en términos reales entre noviembre de 2025 y agosto de 2026, pese a que aumentaron medidos en dólares.
La pérdida de poder adquisitivo también se refleja en la distribución del ingreso. De acuerdo con las cuentas de generación del ingreso del INDEC correspondientes al segundo trimestre de 2026, la remuneración al trabajo asalariado representó el 42,9% del valor agregado bruto, mientras que el excedente de explotación bruto alcanzó el 44,7%.
Según Tiempo Argentino, durante el primer semestre se produjo una transferencia de ingresos desde los trabajadores asalariados y autónomos hacia las ganancias empresariales superior a los $ 10 billones, equivalentes a unos US$ 6.800 millones. A ese escenario se suma la fragilidad del mercado laboral, que limita las posibilidades de recuperar ingresos mediante nuevos empleos formales o mejores remuneraciones.
La realidad detrás de la frase presidencial
Milei eligió responder a las dificultades económicas con una descalificación política. Pero los indicadores de ingresos y endeudamiento plantean una discusión que no se resuelve con una consigna. La pregunta no es solamente cómo hacen los argentinos para atravesar los últimos diez días del mes. También es qué recursos utilizan para hacerlo y cuánto les cuesta sostener sus gastos hasta cobrar nuevamente.
Si una familia necesita pedir un préstamo para comprar comida, refinanciar la tarjeta para pagar los servicios o recurrir a sus ahorros para llegar a fin de mes, el hecho de que consiga hacerlo no significa que sus ingresos sean suficientes.
La morosidad creciente agrega otra dimensión al problema: parte de esos compromisos ya no puede pagarse en tiempo y forma. Lo que comienza como una solución transitoria para cubrir la diferencia entre ingresos y gastos puede convertirse en una deuda acumulada que reduce todavía más el dinero disponible en los meses siguientes.
Los datos evidencian que la dificultad no se limita a los sectores de menores ingresos. Aunque el impacto es más fuerte entre las familias vulnerables, también alcanza a una parte importante de la clase media, presionada por los gastos de vivienda, las tarifas y los costos financieros.
El Presidente puede insultar, faltar el respeto y menospreciar la idea de que la gente no llega a fin de mes, pero los datos evidencian una realidad económica concreta: para millones de hogares, llegar a fin de mes sigue siendo una dificultad cotidiana.
RM/EO


