
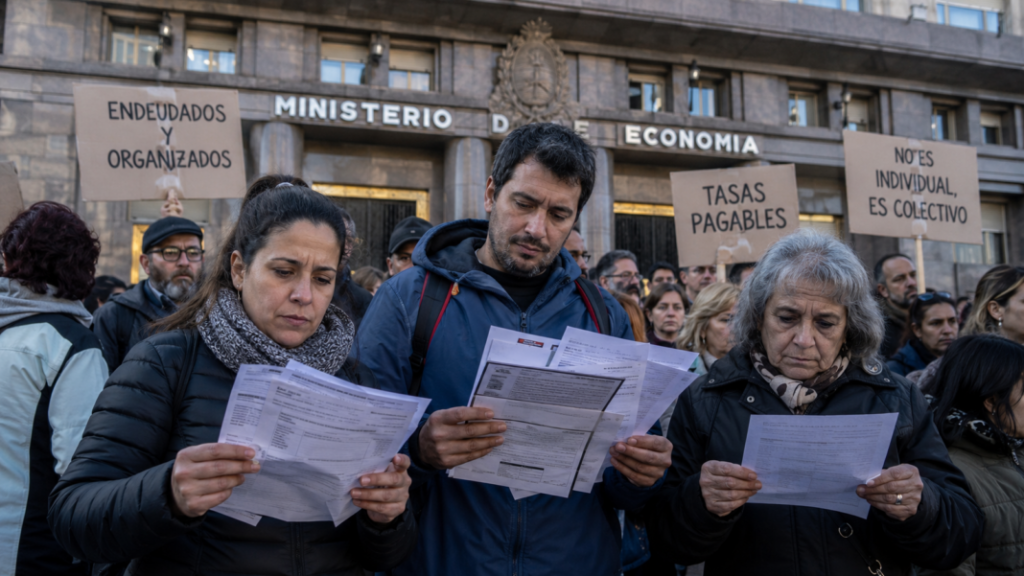
La situación de las familias endeudadas se convirtió en uno de los principales temas económicos que la oposición busca llevar al Congreso. Este miércoles 9 de septiembre, la Cámara de Diputados tendrá una sesión especial en la que se pondrán en discusión alrededor de 50 proyectos vinculados con el sobreendeudamiento familiar y la morosidad.
Las iniciativas fueron impulsadas por distintos bloques y contemplan alternativas como refinanciación de deudas, reducción o límites a los intereses, suspensión de embargos y modificaciones sobre el funcionamiento de las tarjetas de crédito y los proveedores no financieros de crédito. El objetivo común de buena parte de los proyectos es establecer herramientas para las personas que no pueden afrontar sus obligaciones financieras.
El debate parlamentario se produce en un contexto de fuerte aumento de la morosidad. Un informe del Centro de Economía Política Argentina (CEPA), elaborado a partir de información del Banco Central de la República Argentina (BCRA) y la Central de Deudores (CENDEU), contabilizó 5.935.719 personas con deudas en situación irregular durante julio de 2026.
Los datos que arrojó el estudio del CEPA
El dato del CEPA permite dimensionar el problema que ahora llega al recinto. El relevamiento contempla tanto el sistema financiero tradicional como los proveedores no financieros de crédito, entre ellos las billeteras virtuales y las fintech.
Durante julio, el ratio de irregularidad del crédito alcanzó el 15,7%. Se trata del porcentaje del saldo de financiamiento que se encuentra en situación irregular sobre el total de la cartera crediticia, por lo que no debe interpretarse como que el 15,7% de la población argentina está en mora.
El nivel de incumplimiento es particularmente elevado entre quienes tomaron financiamiento a través de proveedores no financieros de crédito. En ese segmento, la morosidad llegó al 33,9%, mientras que en el sistema bancario se ubicó en torno al 13%.
La evolución de estos indicadores es uno de los argumentos utilizados para impulsar una respuesta legislativa frente al problema del endeudamiento familiar. En Diputados, distintos bloques plantean que el aumento de la mora requiere mecanismos específicos para evitar que las familias queden atrapadas en una acumulación de deudas que no pueden cancelar.
Por otra parte, los datos de la consultora muestran que el problema no se distribuye de manera uniforme en todo el país. La Rioja, Catamarca y San Luis se encuentran entre las jurisdicciones con los mayores niveles de irregularidad crediticia. En el caso de Buenos Aires, la morosidad llegó al 18,1%, por encima del promedio nacional. La provincia concentra además más de 2,2 millones de personas con deudas en situación irregular, una cifra vinculada también con su elevado peso poblacional.

En el otro extremo se encuentran jurisdicciones con porcentajes considerablemente menores. La Pampa registró una morosidad del 8,8%, mientras que CABA se ubicó en torno al 10,2%. Santa Fe, Entre Ríos y Córdoba también aparecen entre las provincias con menores niveles de incumplimiento.
La diferencia territorial también se observa cuando se analiza el tipo de financiamiento. En algunas provincias, la mora entre los usuarios de billeteras virtuales supera ampliamente el promedio general. El caso de Chaco es uno de los más significativos, con un nivel cercano al 36,6% en ese segmento.
El problema también alcanza a jóvenes y trabajadores
Los datos provinciales relevados por CEPA muestran que la morosidad tiene una fuerte concentración entre las personas de 25 a 54 años, una franja que coincide con buena parte de la población económicamente activa.
El dato resulta relevante para el debate parlamentario porque el endeudamiento no se limita a personas fuera del mercado laboral. Una parte importante de quienes tienen dificultades para cumplir con sus obligaciones son personas que utilizan el crédito para financiar consumo, gastos cotidianos o necesidades familiares.
De esta manera, el problema que discute el Congreso no se limita al funcionamiento del sistema financiero. También plantea una discusión sobre el nivel de ingresos de los hogares, el costo del crédito y la utilización del financiamiento para afrontar gastos corrientes.
Qué proponen los proyectos sobre morosidad
Después de varias reuniones y mensajes cruzados, Unión por la Patria, Provincias Unidas, Argentina Federal, Elijo Catamarca, Coherencia, Coalición Cívica, Frente de Izquierda y Encuentro Federal lograron llegar a un punto de acuerdo y, tras el fallido intento para meter el tratamiento de la Emergencia de Discapacidad y morosidad el mismo día que el gobierno logró aprobar la reforma de la Carta orgánica del Banco Central, los legisladores unificaron criterios y pidieron al presidente del recinto, Martín Menem, que convoque a una sesión para tratar el emplazamiento a comisiones donde pretenden discutir los más de cincuenta proyectos existentes.
Así, y a pesar de las intenciones del oficialismo de impedir la convocatoria, las autoridades de la Cámara de Diputados ratificaron la sesión especial para este miércoles 9 de septiembre a las 12 con el objetivo de emplazar a las comisiones para que avancen con los proyectos vinculados al sobreendeudamiento familiar y la emergencia en discapacidad.

Las iniciativas que llegaron al Congreso no plantean una única solución. Entre los proyectos reunidos aparecen propuestas para refinanciar deudas, establecer condiciones para la reestructuración de obligaciones, limitar determinados intereses y suspender o restringir embargos. También las hay enfocadas específicamente en el funcionamiento de las tarjetas de crédito y en las empresas que otorgan financiamiento por fuera del sistema bancario tradicional. En ese sentido, el crecimiento de las billeteras virtuales y fintech ocupa un lugar importante dentro de la discusión.
Uno de los proyectos que será considerado propone la creación de un Programa Nacional de Desendeudamiento Familiar y Personal, destinado a facilitar la refinanciación, reestructuración y cancelación de deudas de consumo para personas que se encuentren en situación de sobreendeudamiento o vulnerabilidad financiera. La iniciativa establece, entre otros requisitos, que las cuotas, débitos y códigos de descuento representen al menos el 30% de los ingresos netos para acceder al programa.
MM/